大港股份是做什么的?从园区开发到芯片测试+环保双主业|焦点关注
2000年在镇江新区成立的大港股份(002077.SZ),2006年11月登陆深交所,最早靠工业园区开发、基建、仓储物流和房地产起家,是镇江新区国资体系里第一家国有控股上市公司。但它早就不是“搞园区盖房子”的老样子——经过十几年转型,大港股份现在被归到申万“电子—半导体—集成电路封测”赛道,核心只剩两条线:集成电路测试、环保资源服务。
第一条线:集成电路测试(第一收入来源)
以全资子公司上海旻艾为中枢,做中高端IC测试,主打8英寸/12英寸晶圆CP测试,以及QFP、BGA、QFN、SOP等封装芯片成品测试,覆盖存储、FPGA、射频、AI加速、汽车电子、图像处理等品类;苏州科阳曾布局晶圆级封装(CIS、滤波器),后续资源持续向测试主业收拢。2026年上半年,集成电路测试及相关收入约1.38亿元,同比增84.42%,占营收59.15%,是拉动业绩的主引擎。
第二条线:环保资源服务(压舱石)
留在镇江新材料园区里做“脏活累活”:NMP废液提纯回收、危废处置、固废填埋、码头仓储供水、园区配套。这部分不像半导体那样有想象力,但区域资质壁垒强、现金流稳——2026上半年NMP废液提纯收入4602.78万元(占19.74%),码头仓储等园区服务占8.08%,环保固废填埋占7.76%,跟芯片测试一冷一热对冲周期。
业绩与估值位置(2026中报)
营收2.33亿元,同比+45.55%;
归母净利润5454.39万元,同比+71.74%(其中非经常性损益约2128万,含金融资产公允价值变动、政府补助,扣非净利仅+4.32%);
每股净资产5.86元,ROE 1.62%,未做中期分红;
股价波动大、TTM市盈率破百倍,市场更多在交易“半导体测试国产替代”预期,不在交易当期利润。
看这家公司要盯什么
① 上海旻艾测试订单是否持续(看营收、毛利率、应收账款);② NMP回收与危废资质的政策稳定性;③ 国资股东(瀚瑞控股持股约49%)资产梳理动作;④ 半导体周期下行时扣非利润扛不扛得住。
一句话:大港股份=镇江国资旗下的“芯片第三方测试+园区环保再生”双主业公司,早年园区地产底色已褪,现在故事写在8/12英寸测试线上,但利润里还夹着政府补助和公允价值变动,别只看归母高增就上头。
- 大港股份是做什么的?从园区开发到芯片测试+环保双主业|焦点关注 2000年在镇江新区成立的大港股份(002077 SZ),2006年11月登陆深交所
-
 北京欢乐谷门票多少钱?北京欢乐谷门票有哪些优惠? 作为北京人气超高的综合性主题乐园,北京欢乐谷是年轻人游玩、亲子
-
 PriceSeek提醒:亚洲苯乙烯外盘上涨行情分析-快播报 9月16日亚洲地区对苯乙烯市场收盘价格上涨8美元 吨,FOB韩国收盘价格为
-
 焦点短讯!当升科技9月16日回应固态电池话题:硫化锂及前驱体打通一体化制备链路 证券之星消息,当升科技(300073)9月16日在投资者互动平台上对固态电
-
 微头条丨王鹏参赞拜会塞新任矿产资源部副部长福代·穆萨·福法纳 9月9日,驻塞使馆王鹏参赞拜会塞拉利昂新任矿产资源部副部长福代·穆萨
-
 快播:2026无锡梅园金秋灯会明晚焕新登场 2026无锡梅园金秋灯会明晚焕新登场
- 大港股份是做什么的?从园区开发到芯片测试+环保双主业|焦点关注 2000年在镇江新区成立的大港股份(002077 SZ),2006年11月登陆深交所
-
 前沿资讯!常州率先构建孕产一体化服务闭环从“怀得上”到“生得安”,全周期守护孕... 常州率先构建孕产一体化服务闭环从“怀得上”到“生得安”,全周期守护
-
 金陵是现在的哪个城市?金陵为什么能成为千年古都?|头条焦点 很多人在品读古诗词、翻阅历史典籍时,经常频繁看到金陵这个雅致的
-
 【新要闻】600495晋西车轴有什么核心优势?600495晋西车轴行业前景如何? 在基建稳增长、轨道交通持续升级的行业背景下,轨交装备板块迎来稳
-
 今日要闻!大和:华润啤酒(00291)高端品牌持续扩张 维持“买入”评级 智通财经APP获悉,大和发布研报称,华润啤酒(00291)管理层在近期活动上
-
 吉鑫科技(601218)龙虎榜数据(09-17) 交易所2026年9月17日公布的交易公开信息显示,吉鑫科技因成为有价格涨
-
 每日焦点!海南誉诚汽车服务有限公司成立 注册资本100万人民币 天眼查App显示,近日,海南誉诚汽车服务有限公司成立,法定代表人为蒋
-
 今亮点!业绩好的股票具备哪些优势?业绩好的股票怎么筛选持有? 在复杂多变的股票市场中,股价涨跌波动频繁,普通投资者很难精准把
-
 农业银行黄金价格怎么实时查询?农业银行黄金价格适合入手吗? 黄金作为稳健的投资理财品类,深受普通投资者和保值人群的青睐,不
-
 每日热讯!控油的洗发水适合哪些发质?控油的洗发水怎么选更耐用? 很多人每天频繁洗头,却依旧摆脱不了发根扁塌、头顶泛油的困扰,究
-
 2026年上半年国内双氧水产能3200万吨左右 2026年上半年国内双氧水产能3200万吨左右;上半年新增产能接近190万吨
-
 今日播报!又是你?NBA新球队即将加盟,乔治再次面临换队? 又是你?NBA新球队即将加盟,乔治再次面临换队?,nba,马刺队,保罗·乔
- 中国女足1-1乌兹女足,张琳艳头球扳平,王霜远射中框 中国女足1-1乌兹女足,张琳艳头球扳平,王霜远射中框,王霜,张琳艳,中国
-
 速讯:利物浦签下恩格桑,休斯离任后阵容仍不平衡 利物浦签下恩格桑,休斯离任后阵容仍不平衡,利物浦,恩格桑,布雷斯特,圣
-
 视讯!Servlet具备哪些运行优势?Servlet适用于什么开发场景? 在Java Web开发体系中,众多开发技术各司其职,而Servlet是支撑后
-
 每日精选:风电设备板块拉升 锡华科技三连板 人民财讯9月17日电,风电设备板块直线拉升,截至发稿,锡华科技三连板
-
 沉没成本会带来哪些影响?沉没成本该如何理性规避?|动态 生活、工作与投资中,很多人常常因为舍不得过往的付出,继续坚持错
-
 败走麦城指代什么境遇?败走麦城有哪些历史渊源? 熟知三国历史的人,大多听过败走麦城这句经典典故,如今它早已跳出
-
 焦点速递!黄玫瑰花语代表什么寓意?黄玫瑰花语适合送给谁? 在众多玫瑰色系中,黄玫瑰自带温柔明媚的气质,褪去红玫瑰的热烈、
-
 平谷旅游景点大全包含哪些景区?平谷旅游景点大全适合什么季节游玩? 作为北京近郊的宝藏休闲秘境,平谷坐拥山水、花海、古刹、游乐等多
-
 中山市源硕汽车维修部(个体工商户)成立 注册资本5万人民币_速看料 天眼查App显示,近日,中山市源硕汽车维修部(个体工商户)成立,法定
-
 论文开题报告写哪些内容?论文开题报告怎么写更容易通过? 对于毕业生而言,论文开题报告是毕业论文写作的第一道关卡,也是决
-
 “需求+库存+价格”三维共振,制冷剂市场中长期景气向好,化工ETF博时(158006)有望... 截至2026年9月17日13:45,化工ETF博时(158006)跟踪指数中证细分化工产
-
 明日打新!力勤资源发行价21.23元/股,募资额较原计划缩水近4亿元,一自然人报出17... 日前,宁波力勤资源科技股份有限公司(以下简称为“力勤资源”)披露了
- 北京欢乐谷门票多少钱?北京欢乐谷门票有哪些优惠? 作为北京人气超高的综合性主题乐园,北京欢乐谷是年轻人游玩、亲子
-
 武侯祠门票多少钱一张?武侯祠门票有哪些优惠政策? 快资讯 作为成都极具代表性的三国文化地标,武侯祠是无数游客来蓉必打卡的
-
 2026 vivo开发者大会人工智能分会场:以“大模型+Harness”构建个人化智能新生态 2026年9月16日,2026 vivo开发者大会(简称VDC)在广东深圳成功举
-
 OPPO ColorOS 17发布:全新“流体设计”、新一代小布 OPPOColorOS17发布:全新“流体设计”、新一代小布,翻译,平板,oppo,流
-
 焦点快看:半日主力资金丨加仓汽车、医药生物股 【半日主力资金丨加仓汽车、医药生物股】主力资金早间净流入汽车、医药
-
 杨坤判决结果出了,落泪原因曝光,炮轰刀郎的他还是走到了这一步_短讯 杨坤判决结果出了,落泪原因曝光,炮轰刀郎的他还是走到了这一步,杨坤,
-
 混的这么惨!一个榜眼秀,28岁还是湖人首发,30岁要打CBA?|即时 混的这么惨!一个榜眼秀,28岁还是湖人首发,30岁要打CBA?,湖人,奇才,c
-
 身弱的人,秋冬别碰这5种耗气食物,安稳过冬少生病 每日动态 身弱的人,秋冬别碰这5种耗气食物,安稳过冬少生病,阳气,秋燥,秋冬,气
-
 文化新观察|从唐宋丹青看中国书画“规则”如何建立_当前热门 初秋时节,故宫文华殿又一次迎来文博爱好者的热切聚焦。历经两年多筹备
-
 中国能建参与设计的甘肃~浙江±800千伏特高压直流输电工程甘肃段全线贯通_微速讯 中国能建参与设计的甘肃~浙江±800千伏特高压直流输电工程甘肃段全线
-
 焦点短讯!9月16日动力煤CCI指数环比下降 9月16日,动力煤CCI指数:5500大卡,980元 吨(-1);5000大卡,884元
- 科尔登门拜访格林望其转型,老普桑硬安自动巡航哪能行? 科尔登门拜访格林望其转型,老普桑硬安自动巡航哪能行?,库里,老普桑,
-
 焦点信息:9月16日机械ETF富国基金份额增加120万份,重仓股宁德时代、阳光电源、中国船舶 证券之星消息,9月16日,机械ETF富国基金(159886)最新份额为7984 26
-
 产品端稳步创新 年内新发基金规模突破8000亿元 9月16日,14只基金发布基金合同生效公告,合计发行规模为50 3亿元。至
- PriceSeek提醒:亚洲苯乙烯外盘上涨行情分析-快播报 9月16日亚洲地区对苯乙烯市场收盘价格上涨8美元 吨,FOB韩国收盘价格为
- 巴萨3连冠没跑了!29岁巨星6轮进9球率队争冠,金靴都不给姆巴佩 当前热点 巴萨3连冠没跑了!29岁巨星6轮进9球率队争冠,金靴都不给姆巴佩,西甲,
- 焦点短讯!当升科技9月16日回应固态电池话题:硫化锂及前驱体打通一体化制备链路 证券之星消息,当升科技(300073)9月16日在投资者互动平台上对固态电
-
 丹阳市世臻新涂车辆配件有限公司成立 注册资本20万人民币 天眼查App显示,近日,丹阳市世臻新涂车辆配件有限公司成立,法定代表
-
 每日快报!苏宁环球(000718.SZ):医美业务是公司未来升级转型的战略方向 格隆汇9月16日丨苏宁环球(000718 SZ)在投资者关系中表示,有被问到:公
-
 【热闻】9月16日科创50ETF景顺基金份额减少2100万份,重仓股寒武纪、澜起科技、中微公司 证券之星消息,9月16日,科创50ETF景顺基金(588950)最新份额为7 41亿
-
 润达医疗(603108.SH)新增一起对外投资,被投资公司为厦门润达汇昌医疗管理有限公... 证券之星消息,根据天眼查APP显示,润达医疗(603108 SH)新增一起对外
- 微头条丨王鹏参赞拜会塞新任矿产资源部副部长福代·穆萨·福法纳 9月9日,驻塞使馆王鹏参赞拜会塞拉利昂新任矿产资源部副部长福代·穆萨
-
 沧州沧庆数控机床有限公司成立 注册资本100万人民币 焦点短讯 天眼查App显示,近日,沧州沧庆数控机床有限公司成立,法定代表人为刘
- 首程控股(00697.HK)连续11日回购,累计回购2893.00万股_微资讯 证券时报·数据宝统计,首程控股在港交所公告显示,9月16日以每股1 305
-
 每日观点:国内商品期货夜盘开盘 菜粕涨超2% 国内商品期货夜盘开盘菜粕涨超2%
- 快播:2026无锡梅园金秋灯会明晚焕新登场 2026无锡梅园金秋灯会明晚焕新登场
热门资讯
- 2026 vivo开发者大会人工智能分会场:以“大模型+Harness”构建个人化智能新生态 2026年9月16日,2026 vivo开发者...
-
 全国非遗汇聚天下第一关,山海关不想只做一场“热闹” 截至2025年底,全国已有1 49万家...
-
 VALORO瓦洛瑞2026 CIFF上海虹桥展圆满收官 金秋九月,沪上盛放。以“设计·数...
-
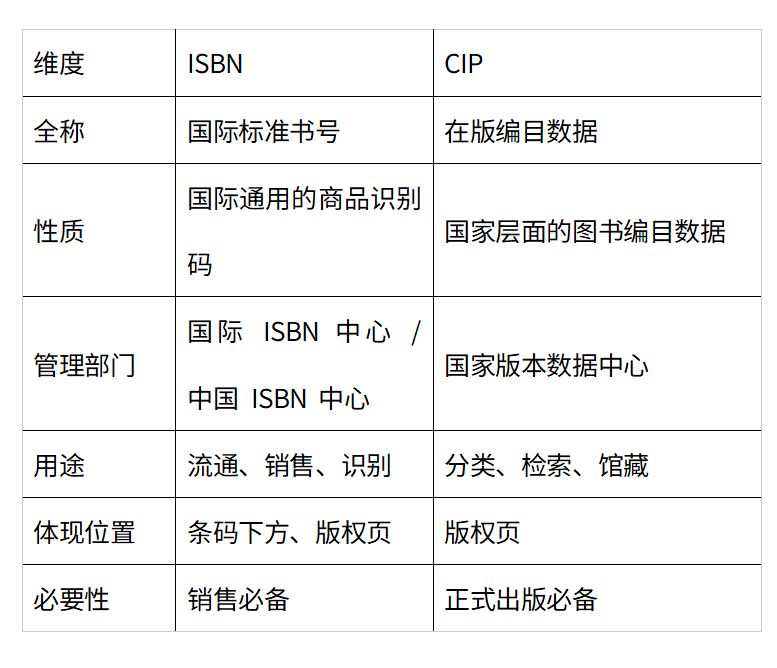 一本书的 ISBN 和 CIP 到底是怎么回事?出版人必看的完整科普指南 很多第一次出书的朋友,手里捧着刚...
观察
图片新闻
- 今日要闻!大和:华润啤酒(00291)高端品牌持续扩张 维持“买入”评级 智通财经APP获悉,大和发布研报称...
- 速讯:利物浦签下恩格桑,休斯离任后阵容仍不平衡 利物浦签下恩格桑,休斯离任后阵容...
- 明日打新!力勤资源发行价21.23元/股,募资额较原计划缩水近4亿元,一自然人报出17... 日前,宁波力勤资源科技股份有限公...
- 焦点快看:半日主力资金丨加仓汽车、医药生物股 【半日主力资金丨加仓汽车、医药生...
精彩新闻
-
 今日快讯:家中做饭瞥见窗外异常!群众、义警齐发力,盗窃嫌疑人24小时落网 荆楚网(湖北日报网)讯(通讯员郝...
-
 高伟电子(01415.HK)发布公告,于2026年9月16日斥资1178.13万港元回购50.6万股 每日观察 高伟电子(01415 HK)发布公告,于2...
-
 创新奇智(02121)9月16日斥资70.6万港元回购21.02万股_热门看点 智通财经APP讯,创新奇智(02121)发...
-
 每日关注!新里程(002219.SZ):拟与关联人等共同设立合资公司 ,格隆汇
-
 赛力斯(09927.HK)公布,2026年9月16日耗资约6640.46万元回购147.02万股A股股份 赛力斯(09927 HK)公布,2026年9月...
-
 硬脂酰乳酸钠商品报价动态(2026-09-16)-今日热议 交易商品牌 产地交货地最新报价硬...
- 当前关注:法尔克:拜仁无意签回保罗-万纳,利物浦等俱乐部对他有意 法尔克:拜仁无意签回保罗-万纳,...
-
 速递!铁包金和药材有什么特点?狗狗中的“四眼铁包金”指什么? 铁包金主要有两层常见含义:一是&z...
- 第13次进亚运四强!中国男篮力克沙特 廖三宁30+7余嘉豪16+9 第13次进亚运四强!中国男篮力克沙...
-
 光大期货20260916热点追踪:豆粕止跌企稳!这波反弹能走多远? 光大期货20260916热点追踪:豆粕止...
-
 时讯:众鑫股份(603091.SH):拟使用1.5亿元闲置募集资金进行现金管理 格隆汇9月16日丨众鑫股份公布,为...
- 今日观点!保险业7月寿险承压但储蓄需求韧性 分红险转型支撑价值回升 CFi CN讯:数据显示,2026年7月全...
-
 海外博主看中国|智能化改变中国传统煤炭行业生产方式 在中国内蒙古自治区的一处大型露天...
-
 [快讯]亚宝药业发布质押公告一股东累计质押3845万股 CFi CN讯: 亚宝药业(股票代...
-
 北京滑雪适合什么人群体验?北京滑雪去哪玩更好? 今日关注 冬季出游,滑雪是当之无愧的热门项...
-
 每日速读!西游记里的人参果是什么水果?为什么唐僧不吃人参果? 《西游记》里的人参果是‌虚构...
-
 上海出租车起步价是多少?上海出租车起步价包含哪些费用?|时快讯 在上海日常出行、通勤通勤、商务出...
-
 每日热文:生意社:9月16日东明石化油品报价上涨 9月16日东明石化集团成品油报价上...
-
 每日看点!PA610商品报价动态(2026-09-16) 交易商品牌 产地交货地最新报价PA610PA610
-
 携程集团(09961)涨超3% 富瑞指其次季业绩好过预期 金吾财讯|携程集团-S(09961)股价...
-
 热头条丨什么时候母亲节?母亲节有什么庆祝意义? 每年春夏交替之际,很多人都会准备...
-
 非婚生子如何上户口?非婚生子上户口需要哪些材料? 即时焦点 在以往的认知中,不少人误以为非婚...
-
 热门看点:沙尘暴原因有哪些?沙尘暴原因分几类因素? 每到春季,我国北方地区常会出现沙...
-
 天猫实时数据包含哪些内容?天猫实时数据有什么运营价值? 今日视点 在天猫店铺精细化运营时代,经验化...
- 全国非遗汇聚天下第一关,山海关不想只做一场“热闹” 截至2025年底,全国已有1 49万家...
- 中秋消费回归质价比,京东折扣超市9.9元大闸蟹、现烤鲜肉月饼领衔“好礼一站购” 随着2026年中秋佳节临近,节庆消费...
-
 港股午评:科指一度涨至1%,半导体光通信集体强势,工程机械股大跌 今日观点 港股上午盘三大指数探底回升,恒生...
- 博苑新材:截至2026年9月10日,公司股东总户数为10,039户 证券之星消息,博苑新材(301617)09...
-
 焦点观察:武汉绿创汽车配件厂(个人独资)成立 注册资本3万人民币 天眼查App显示,近日,武汉绿创汽...
-
 潍坊安辰木业有限公司成立 注册资本1万人民币 天眼查App显示,近日,潍坊安辰木...
-
 SQL语句有什么作用?SQL语句适用于哪些场景?_今日热闻 在数据库管理与软件开发领域,数据...
- 截至8月底,江苏省电力装机容量26164.06万千瓦 截至8月底,江苏省电力装机容量261...
-
 首批国家基本医保医疗服务项目目录制定方案发布_新消息 新华社北京9月16日电(记者彭韵佳...
- 多点数智早盘涨逾7% 即将在豆包上线本地生活与即时零售小程序“多点闪购”_焦点关注 多点数智早盘涨逾7%即将在豆包上线...
- 看点:西甲综合:皇马客场3比2“绝杀”埃尔切 西甲综合:皇马客场3比2“绝杀”埃...
-
 焦点!Native指代什么含义?Native适配哪些使用场景? 在互联网开发、数码设备、程序应用...
-
 每日热闻!擀面皮有什么特色?擀面皮适合什么场景食用? 说到西北经典特色小吃,很多人第一...
- 每日短讯:中金发布研报称,近期邀请顺丰同城(09699.HK)管理层进行非交易型路演 中金发布研报称,近期邀请顺丰同城...
-
 最新消息:数据显微镜|超3500台无人车、每天超870万件包裹:无人配送跨过“规模在岗” 在广东深圳龙华区,顺丰胜立转运中...
-
 摩恩电气:截至2026年9月10日股东户数为59,276户 证券之星消息,摩恩电气(002451)09...
- TNGA是什么造车架构?TNGA能带来哪些用车优势?-焦点热文 很多车主在选车、看车时,经常会看...
-
 价格预立项 创新医疗技术落地提速|焦点报道 创新医疗技术落地临床的“关键一公...
-
 岩石分类有哪些种类?岩石分类如何快速区分?_热消息 大自然的山川地貌、河滩奇石、山体...
-
 保荐人承担什么职责?保荐人服务哪些上市场景? 在企业上市融资、证券发行的全过程...
- 成考专升本是什么学历?成考专升本有什么用处? 在职工作之后,很多人会意识到学历...
-
 9月15日中证500ETF嘉实基金份额增加2900万份,重仓股源杰科技、长川科技、德明利 证券之星消息,9月15日,中证500ET...
- 热推荐:日韩股市主要股指开盘涨跌互现 人民财讯9月16日电,日韩股市主要...
-
 9月15日医疗设备ETF天弘基金份额增加200万份,重仓股迈瑞医疗、联影医疗、爱尔眼科... 证券之星消息,9月15日,医疗设备E...
- VALORO瓦洛瑞2026 CIFF上海虹桥展圆满收官 金秋九月,沪上盛放。以“设计·数...
-
 保罗-乔治:我不是来抢风头的,塔图姆才是球队的核心_每日时讯 保罗-乔治:我不是来抢风头的,塔...